Pagamentos
Guia paga em duplicidade ou com erro
DARF recolhido duas vezes, código de receita errado, apuração de IRPJ ou CSLL acima do devido, saldo negativo que nunca foi usado.
Tributário · Empresas
Nem todo pagamento a maior vira um valor recuperável, e nem todo crédito identificado pode ser usado da mesma forma. A EG examina os recolhimentos, os documentos e o contexto da sua empresa para saber se existe fundamento para uma medida e qual caminho faz sentido seguir.
Antes de tudo
No dia a dia, a expressão costuma aparecer do outro lado: é o que o Fisco cobra do contribuinte. Nesta página ela tem o sentido inverso. Trata-se de um valor que a empresa recolheu indevidamente ou a maior, ou de um crédito que a lei lhe assegura e que ficou sem uso.
Quando esse direito existe, ele pode ser pedido de volta ou usado para abater tributos futuros. O tributo, o período, a origem do valor e as regras do procedimento definem qual desses caminhos é possível. Por isso o trabalho começa pela verificação, e não pela promessa de um número.
Quando vale olhar para isso
Nenhuma delas, sozinha, prova que existe valor a recuperar. Elas mostram por onde vale começar a olhar.
Pagamentos
DARF recolhido duas vezes, código de receita errado, apuração de IRPJ ou CSLL acima do devido, saldo negativo que nunca foi usado.
Revenda no Simples Nacional
Em itens como medicamentos, autopeças, cosméticos e bebidas, esses tributos são concentrados no fabricante (regime monofásico). Se a revenda continuou pagando por eles na guia do Simples, a diferença merece análise.
Substituição tributária
Quando o preço efetivo de venda fica abaixo da base usada no recolhimento antecipado, pode haver direito a ressarcimento. As regras e os procedimentos mudam de um estado para outro.
Lucro Real ou Presumido
O STF decidiu que o ICMS não compõe a base do PIS e da Cofins, com modulação de efeitos que limita quem ainda pode se beneficiar. No regime não cumulativo, também vale conferir créditos sobre insumos que deixaram de ser tomados.
Folha de pagamento
Algumas verbas pagas a empregados tiveram a incidência afastada pelos tribunais. Outras tiveram a cobrança mantida. O risco de cada uma precisa ser medido antes de qualquer pedido.
Mudanças na operação
Reorganizações e mudanças de atividade alteram a forma de apurar tributos. Se a apuração não acompanhou a mudança, pode ter havido recolhimento a maior ou crédito não aproveitado.
A existência e o valor de um crédito dependem da atividade, do regime tributário, do período, dos documentos e do entendimento dos tribunais sobre o tema. Nenhuma das situações acima garante resultado.
Enquadramento
Como funciona a análise
Em qualquer uma delas a conclusão pode ser que não há medida a tomar. Quando isso acontece, o trabalho para ali.
01
Entendemos a atividade, o regime tributário, o período e o que motivou a consulta. Muitas vezes já dá para dizer, nessa conversa, se faz sentido continuar.
02
Examinamos os documentos fiscais e contábeis e os recolhimentos do período. Quando o caso permite, os dados fiscais são acessados com procuração eletrônica, o que poupa trabalho da equipe da empresa.
03
Cada possível crédito é confrontado com a legislação e a jurisprudência. Avaliamos fundamento, prova disponível, prazo e risco de questionamento.
04
A empresa recebe as conclusões por escrito: o que foi encontrado, o que tem base, o que não compensa e qual via é adequada. A decisão de seguir é dela.
05
Se a medida for contratada, a EG conduz o pedido administrativo ou a ação judicial e acompanha o andamento, com relatórios enviados sem que o cliente precise pedir.
Depois da identificação
Identificar um crédito é uma etapa. Usá-lo é outra, e o caminho depende do tributo e da origem do valor.
Para a primeira conversa
Não é preciso ter tudo. Com estas informações a conversa inicial rende mais, e o contador da empresa costuma ajudar a reuni-las.
Regime tributário atual e dos últimos cinco anos
Atividade principal e produtos ou serviços que mais faturam
Estados em que a empresa compra, vende ou presta serviço
Faturamento anual aproximado
Contato do contador ou do responsável fiscal
Se já houve revisão tributária ou pedido de restituição antes
O papel da EG
A EG é um escritório de contencioso empresarial em São Paulo. Na área tributária, atua em processos administrativos e judiciais, transações e execuções fiscais. Na recuperação de créditos, responde pela parte jurídica: confirmar se o direito existe, medir o risco, escolher a via e conduzir a medida contratada.
O levantamento contábil pode contar com apoio técnico especializado. A conclusão jurídica, a assinatura e o acompanhamento ficam com o escritório.
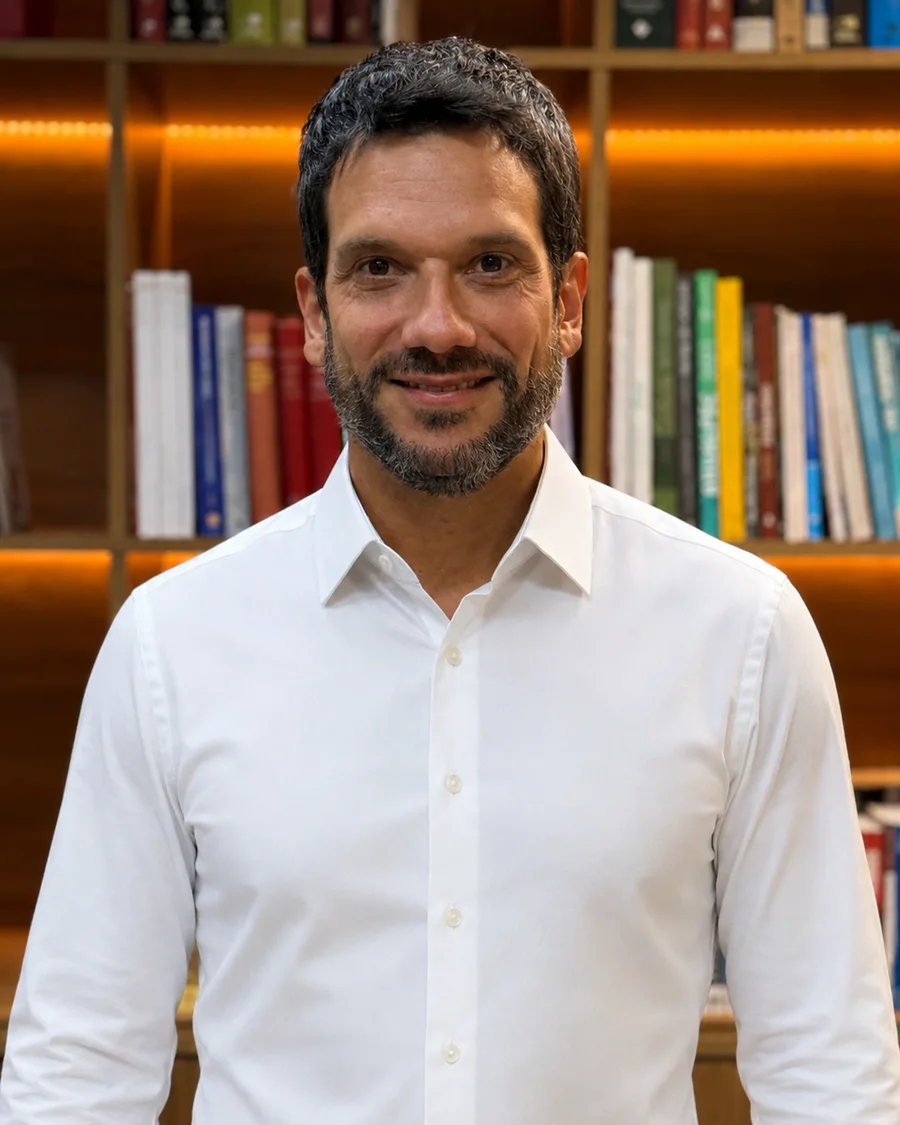
OAB/SP 205.687 · Sócio-fundador
Especialista em Direito Processual Civil pela USP
25 anos em contencioso empresarial. Coautor de Novos Estudos sobre o Direito Processual Civil (Tirant, 2021) e membro efetivo do IBDP.
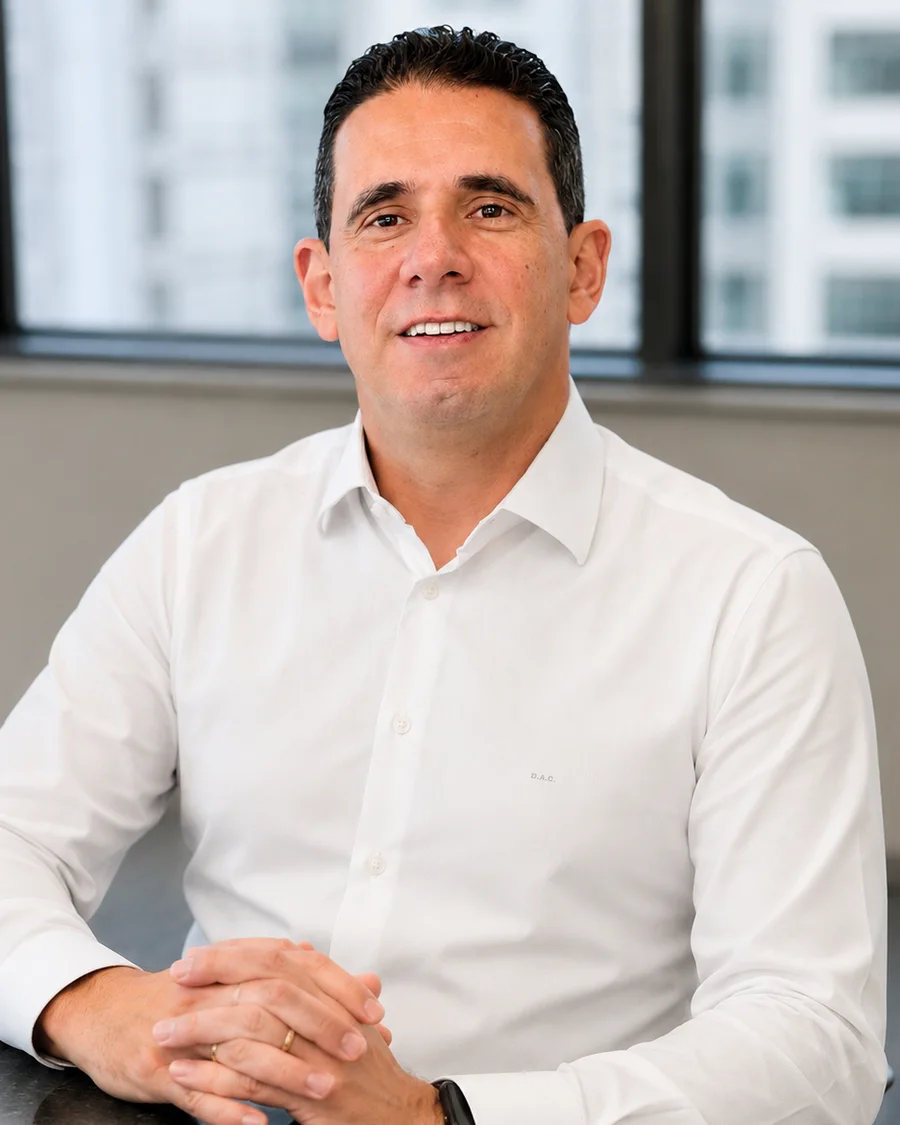
OAB/SP 198.153 · Sócio
Especialista em Direito Civil, Processo Civil e Direito do Trabalho pela FADISP
Advogado desde 2001. Contencioso estratégico e gestão de risco jurídico em carteiras de empresas de médio porte, com uso de dados e jurimetria.
Perguntas frequentes
Não. Muitas empresas recolhem corretamente, e em outras o valor encontrado é pequeno demais para justificar uma medida. A análise serve justamente para separar esses casos dos que têm fundamento.
Não. Na restituição, a empresa recebe o valor de volta em dinheiro. Na compensação, usa o crédito para pagar outros tributos. Cada uma tem requisitos e procedimentos próprios, e nem todo crédito admite as duas.
Os sinais mais comuns são mudanças recentes na operação, revenda de produtos com tributação concentrada na indústria, folha de pagamento relevante e ausência de revisão nos últimos anos. A conversa inicial serve para responder essa pergunta antes de qualquer levantamento.
Não. Para a primeira conversa bastam informações gerais sobre a empresa. Os documentos são pedidos depois, se a análise seguir, e compartilhados por um canal combinado com o escritório.
Para tributos federais, a regra geral é de cinco anos contados do pagamento. Alguns tributos e situações têm contagem própria, e isso é verificado caso a caso.
Pode. A compensação declarada à Receita Federal fica sujeita à conferência dela, e um crédito sem base sólida pode ser glosado. Por isso a avaliação de risco vem antes de qualquer pedido.
Sim, e ajuda bastante. Ele conhece a apuração do dia a dia e costuma ser quem reúne as informações. O trabalho da EG é jurídico e não substitui a contabilidade da empresa.
As condições são apresentadas depois da conversa inicial, de acordo com o escopo do trabalho que fizer sentido para a empresa.
Contato
Conte um pouco sobre a empresa. As respostas ajudam a preparar a primeira conversa. Ao enviar, o WhatsApp do escritório abre com o resumo já escrito, e você só confirma o envio.